
 Уже клиент? Установите приложение
Внешняя ставка — это цена, по которой фирма продаёт клиенту час работы юриста. Внутренняя ставка, или ставка себестоимости, — это то, во что фирме обходится этот час. Разница между ними и есть заработок фирмы на каждом часе. Эту разницу в процентах от внешней ставки называют маржой.
Пока вы знаете только внешнюю ставку, вы видите выручку. Когда знаете обе, видите прибыль. Поэтому две фирмы с одинаковой внешней ставкой могут зарабатывать на часе по-разному.
Формула простая:
Однако важно помнить следующее:
В расходы входит всё, на что уходят деньги фирмы. Это зарплаты юристов и помощников с налогами и взносами, аренда, бухгалтерия, программное обеспечение и ИТ, реклама, страхование ответственности, членские взносы, обучение, связь и канцелярия. Если партнёры не получают зарплату, а забирают прибыль дивидендами, добавьте их труд отдельной строкой по рыночной ставке, иначе себестоимость окажется заниженной.
В часах считаются только те, которые вы продаёте клиенту. Это не рабочие часы по календарю, не все часы, потраченные на проекты для клиентов, а те, которые отмечены к оплате и попадают в счёт. Время на внутренние совещания, поиск клиентов, обучение и административные задачи сюда не входит.
Этого времени можем быть меньше, чем вы ожидаете. Возьмем для ориентира зарубежную статистику: согласно отчёту Clio Legal Trends Report 2025, юристы в среднем тратят на клиентскую работу 38% восьмичасового дня, то есть около трёх часов. В счета попадает 88% этой работы, а оплачивается 93% выставленного.
Отраслевой стандарт немного отличается — обычно считается, что продаётся от 50 до 70% рабочего времени юриста.
Чтобы понять ситуацию в вашей компании, разделите количество часов, попавших в счёт клиенту, на всё рабочее время юриста по нормативу (стандартно — 8 рабочих часов в день).
Возьмём фирму из четырёх юристов и одного помощника. Допустим, что все юристы работают с одинаковой внешней ставкой 6 000 ₽ в час.
Расходы за месяц:
Итого: 1 500 000 ₽ в месяц, или 18 000 000 ₽ в год.
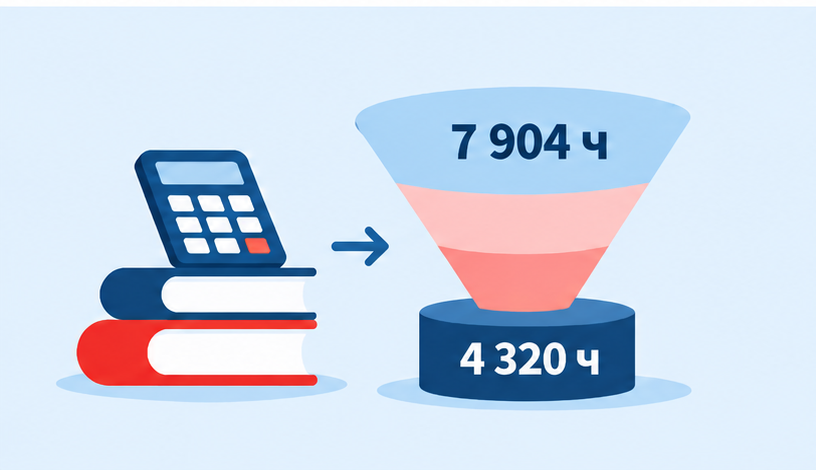
За год у каждого юриста 1 976 рабочих часов (247 дней по 8 часов), у четырёх юристов — 7 904. Клиентам из них продано 4 320 часов или 55%: остальное время ушло на внутренние задачи, не было записано или не вошло в счёт.
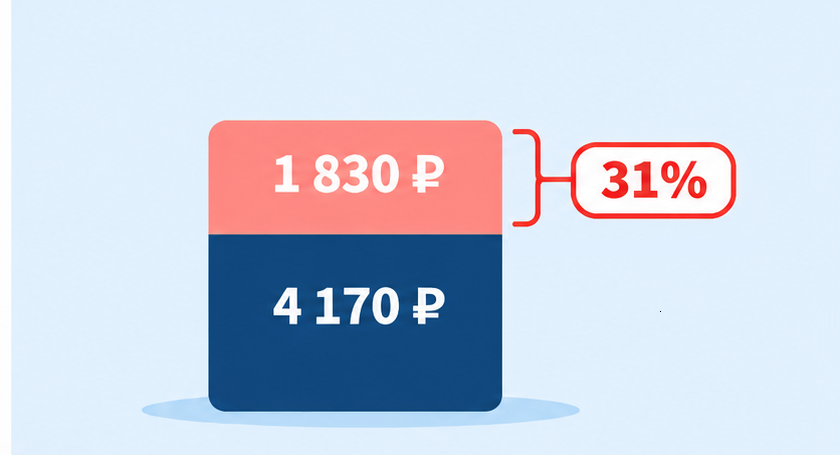
Делим расходы за год, 18 000 000 ₽, на 4 320 продаваемых часов и получаем около 4 170 ₽ за час.
При внешней ставке 6 000 ₽ фирма зарабатывает на часе около 1 830 ₽, то есть маржа составляет 31%.
Ставки становятся обоснованными. Нижняя граница внешней ставки — внутренняя ставка: ниже неё фирма работает в убыток. Остальное зависит от того, сколько прибыли вы хотите получать с часа. Допустим, нужна маржа 40%: прибыль должна составлять 40% цены часа. Тогда на себестоимость остаются 60%, и внешняя ставка равна 4 170 ÷ 0,6 ≈ 6 950 ₽. Проверка: прибыль с часа 2 780 ₽ — это 40% от 6 950 ₽. Так ставку можно повышать по расчёту, а не только по ощущению и бенчмаркам.
Проекты оцениваются точнее. Допустим, юристы оценивают потенциальных проект в 35 часов. При себестоимости 4 170 ₽ эти часы обойдутся фирме примерно в 146 000 ₽. Кроме часов, в себестоимость проекта нужно включить прямые расходы: субподряд, услуги нотариуса, курьера, печать. Получившуюся цифру можно сравнить с бюджетом клиента заранее, и понимать потенциальную прибыль на старте.
Можно отказаться от убыточных дел.Когда себестоимость известна, у партнёров есть аргумент для разговора с клиентом: либо пересматриваем цену или объём работ, либо не беремся. Без цифры такое решение остаётся вопросом интуиции.
Видно, где резерв. Если себестоимость высока, есть два пути: сократить расходы или увеличить число продаваемых часов. Второй путь часто проще: достаточно записывать и выставлять в счёт время, которое сейчас теряется. Каждый дополнительный продаваемый час снижает себестоимость остальных.
Первая мысль – снижать расходы. И да, это работает – до поры до времени, пока условия труда не становятся неконкурентоспособными. Важно помнить, что ставка зависит не только от расходов, но и от того, на сколько продаваемых часов они распределяются.
Возьмём те же 1 500 000 ₽ в месяц и посмотрим, что происходит при разной загрузке:
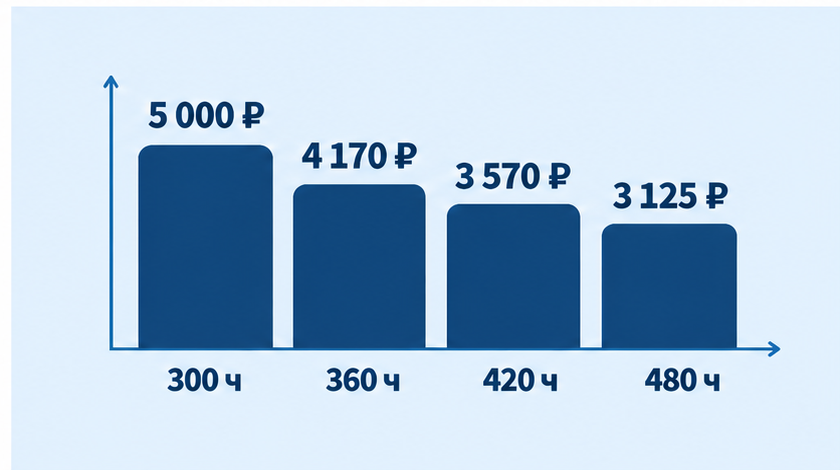
Расходы во всех случаях одинаковые, меняется только число продаваемых часов. Поэтому перед сокращением расходов стоит проверить загрузку: возможно, фирме не хватает проектов или юристы заняты внутренними задачами, которые можно перераспределить на бэк-офис или стажеров.
Чтобы себестоимость была точной, расходы должны быть собраны в одном месте, а время записано полностью. Если вы ведёте учёт в ProjectMate, обе цифры уже есть в вашей базе.
Расходы. Учёт расходов на деятельность фирмы (зарплаты, налоги, аренда и прочее) ведётся в модуле «Управленческий учёт». За счёт интеграции с 1С:ЗУП эти данные попадают в систему в автоматизированном режиме, и вам не нужно вносить их руками. Сумма за период — числитель формулы.
Продаваемые часы. Продаваемыми считаются часы, отмеченные в системе «к оплате» и попавшие в счёт. Если юристы регулярно учитывают время по проектам, отчёт «Время сотрудников за период» показывает в процентах отклонение между проданным и учтённым временем. По нему видно, какая доля времени продаётся клиентам и где разрыв между выполненной и проданной работой. Эти часы — знаменатель формулы.
Прибыльность. Внешнюю и внутреннюю ставки (ставку себестоимости) каждого юриста можно внести в ProjectMate, и дальше система считает прибыльность проектов автоматически. Выручку возьмёт из актов по проекту, а расходы получит, умножив трудозатраты на внутренние ставки юристов. Вы сразу увидите, какие проекты и клиенты приносят деньги, а какие нет.
Подробнее о расчете внутренней ставки, оценки экономики проектов и анализе прибыльности с помощью ProjectMate смотрите в записи нашего вебинара «Управление прибыльностью юрфирмы. Клиенты и проекты» на YouTube и Rutube.

